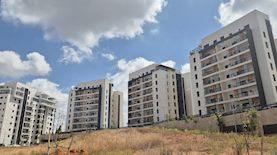
אביב מליסרון מציעה מתווה מימון לרוכשי דירות שמאפשר להתקדם בעסקה בלי הון עצמי נזיל בתחילתה. לפי ביזפורטל, על רקע הקיפאון בשוק הדירות החדשות והקושי של הקבלנים למשוך רוכשים, המסלול מבוסס על הלוואה כנגד שעבוד נכס קיים, גם כזה שבבעלות ההורים.
החברה תישא בעלויות הריבית והמימון עד למועד האכלוס, כך לפי ביזפורטל וגלובס. לפי אייס, החברה עוקפת את התקנות של בנק ישראל באמצעות שימוש בנכס הקיים, ומנכ״ל החברה, צחי דידי, סבור שהמתווה יצליח.
שיתוף
הדיווחים באתרים 3 אתרים
מה אומרים
ביזפורטל
המתווה כולל שיעבוד נכס קיים גם כזה שבבעלות ההורים, והרוכשים יצטרכו לפרוע את ההלוואה בהמשך.
אייס
החברה מאפשרת שימוש בנכס הקיים כדי לקבל את המימון, ולדבריה היא עוקפת את התקנות של בנק ישראל בדרך חכמה. מנכ״ל החברה, צחי דידי, סבור שהמתווה יצליח.
גלובס
המתווה לוקח את מודל מבצעי 20/80 והלוואות הקבלן צעד נוסף קדימה.
אחרי מבצעי 20/80 והלוואות קבלן, אביב מליסרון לוקחת את המודל צעד נוסף קדימה ומציעה לרוכשי דירות מתווה מימון שיאפשר להם להתקדם לעסקה בלי להעמיד בתחילתה הון עצמי ממקורות נזילים • במקום זאת, הרוכשים יוכלו לקבל הלוואה כנגד שיעבוד נכס קיים, כאשר החברה תישא בעלויות המימון ובריבית עד למועד האכלוס
החברה "עוקפת" את התקנות של בנק ישראל בדרך חכמה: היא מאפשרת שימוש בנכס הקיים כדי לקבל את המימון. איך זה עובד ולמה מנכ"ל החברה, צחי דידי, בטוח שזה יצליח?
על רקע הקיפאון בשוק הדירות החדשות והקושי של הקבלנים למשוך רוכשים, אביב מליסרון מציגה מסלול מימון חדש: רכישת דירה ללא צורך בהון עצמי נזיל, באמצעות הלוואה כנגד שעבוד נכס קיים, גם כזה שבבעלות ההורים. החברה תישא בעלויות הריבית והמימון עד לאכלוס, אך הרוכשים יצטרכו לפרוע את ההלוואה בהמשך